PayPay銀行は2026年9月18日、円普通預金「ステップアップ円預金」の金利を同年11月1日から引き上げると発表した。残高に応じて金利が上がる仕組みで、PayPayユーザー向けのポイント特典と合わせると最大で年0.8%相当になる。メガバンクの普通預金金利と比べてどの程度の差があるのか、条件や上限とあわせて整理する。
11月1日から各階層の金利を0.1ポイント引き上げ
「ステップアップ円預金」は2025年3月に始まった円普通預金で、複雑な手続きや条件なしに、預金残高が増えるほど適用金利が段階的に上がる設計になっている。今回の改定では、この残高別の各階層の金利を一律で0.1ポイント引き上げる。日本銀行の利上げなど金利環境の変化を反映したものだと説明している。
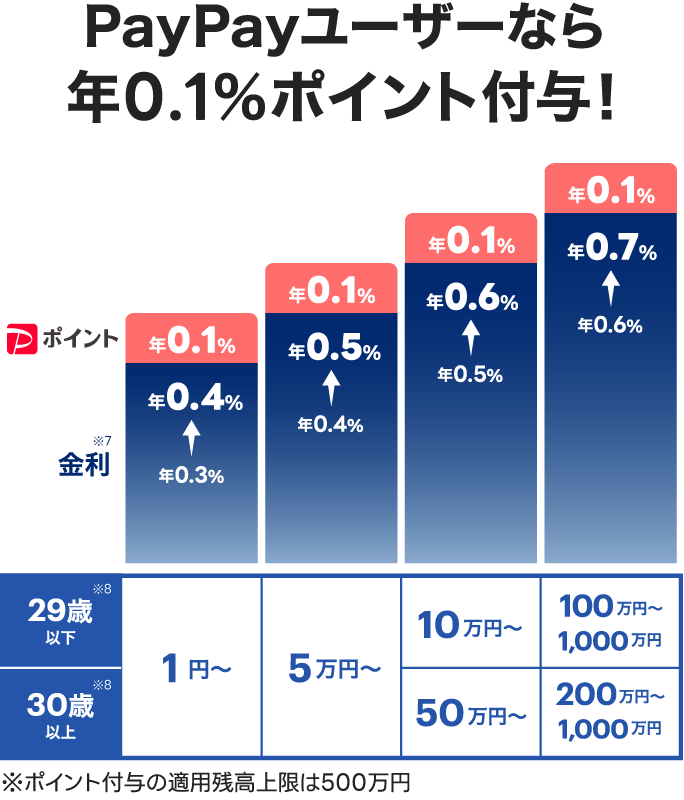
金利は残高が大きいほど高くなる4段階構成で、最上位の階層では税引前で年0.7%が適用される。これに後述のPayPayポイント年0.1%を加えると、最大で年0.8%相当という水準になる。
残高別の金利体系(税引前)
改定後(2026年11月1日以降)の残高帯と適用金利は次の通り。29歳以下の顧客は適用条件が緩和されており、30歳以上より少ない残高で上位の金利に到達する。
| 適用金利(税引前) | 30歳以上の残高 | 29歳以下の残高 | ポイント込みの合計 |
| 年0.40% | 1円~ | 1円~ | 年0.50%相当 |
| 年0.50% | 5万円~ | 5万円~ | 年0.60%相当 |
| 年0.60% | 50万円~ | 10万円~ | 年0.70%相当 |
| 年0.70% | 200万円~1,000万円 | 100万円~1,000万円 | 年0.80%相当 |
金利に含まれる通常金利分の年0.40%は、当日の最終残高が1万円以上の場合に適用対象となる点に注意したい。29歳以下の条件は、満30歳になる誕生月の月末まで適用される。
PayPayポイント年0.1%は受取設定が必要
上乗せ分となるPayPayポイントは、自動でつくものではなく、PayPayユーザーが「PayPayポイント」の受取設定を行うことが条件となる。設定しない場合は金利だけが適用され、最大でも年0.7%(税引前)にとどまる。
ポイント付与率は残高500万円を上限として一律で年0.1%となる。付与の基準となるのは月中平均残高で、これは毎日の最終残高を1か月分累計し、その月の日数で割った金額を指す。ポイント特典自体は2026年7月に始まっており、今回の改定はその特典を残したまま金利部分を引き上げる形になる。
現行の付与率からの引き上げ幅
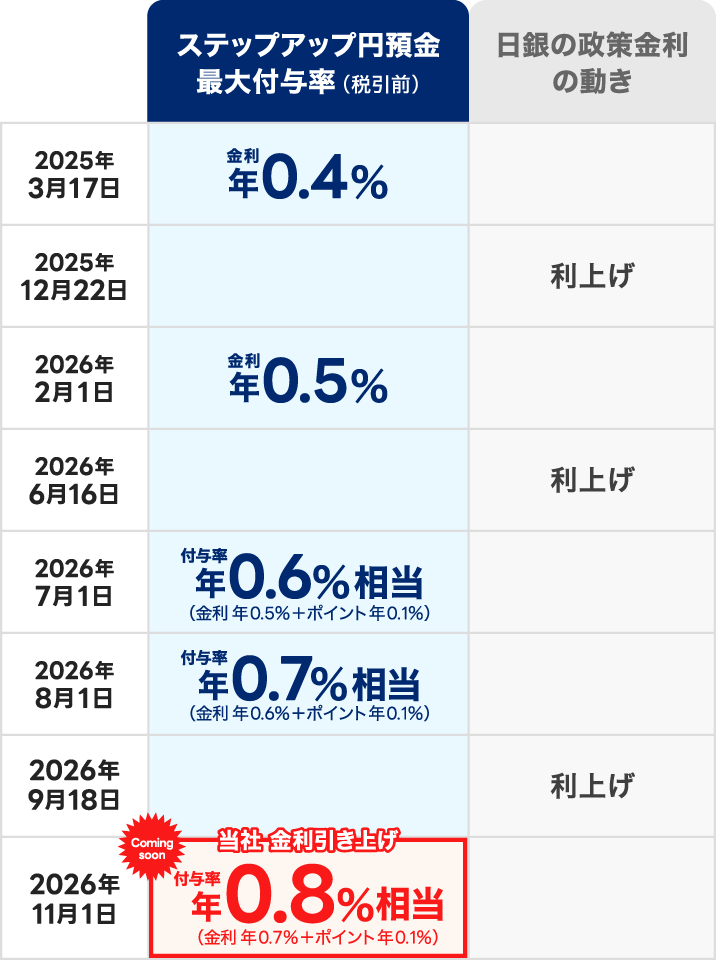
「ステップアップ円預金」の最大付与率は、日銀の利上げに合わせて段階的に引き上げられてきた。ポイント特典開始後は、2026年7月に年0.6%相当(金利0.5%+ポイント0.1%)、同年8月に年0.7%相当(金利0.6%+ポイント0.1%)となっており、11月の改定でこれが年0.8%相当(金利0.7%+ポイント0.1%)になる。つまり、現行と比べて最上位階層で0.1ポイント分の上乗せとなる。
メガバンク普通預金との比較で見る実質利回り
比較の目安として、三菱UFJ・三井住友・みずほのメガバンク3行は2026年8月に普通預金金利を年0.4%(税引前)へ引き上げている。ステップアップ円預金の最上位階層は金利だけで年0.7%、ポイントを合わせると年0.8%相当となるため、まとまった資金を普通預金に置く場合の差は小さくない。
ただし、利息とポイントを合わせた「実質利回り」で考える際は、いくつか前提を押さえておきたい。まず利息もPayPayポイントも課税対象で、20.315%(国税15.315%・地方税5%)が差し引かれる。また、金利部分は上限1,000万円まで、ポイント部分は上限500万円までと適用範囲が異なる。ポイントは現金ではなくPayPay残高などとして使う形になるため、その使い道も含めて価値を判断する必要がある。
200万円を1年預けた場合の試算
PayPay銀行は、月中平均残高200万円を1年間維持し、ポイントの受取設定を行った場合の試算を示している。最上位階層の年0.7%(税引前)が適用されるケースで、内訳は次の通り。
- 利息:税引前14,000円 → 税引後11,156円
- PayPayポイント:税引前2,000pt → 税引後1,594pt
- 合計:税引後で12,750円相当
いずれも月中平均残高を基準にした計算で、日々の残高が変動すれば結果も変わる。通常金利分の年0.40%は当日の最終残高が1万円以上の場合のみ付与される点も、この試算の前提に含まれている。
適用条件と注意したい点
適用開始は2026年11月1日だが、Webサイトや各種アプリの画面に反映されるのは11月2日となる。普通預金金利は変動金利で、金利や付与率は金利情勢などにより見直される可能性がある。
- 特別金利が適用される上限は1,000万円まで。これを超える残高分には年0.50%(税引後年0.39%)が適用される
- PayPayポイントの付与は残高500万円が上限
- 利息・ポイントには20.315%の税金がかかる
- 通常金利分の年0.40%は、当日の最終残高が1万円以上の場合に適用対象となる
どんな人向きか
普通預金にまとまった資金を置いておきたい人にとって、金利とポイントを合わせた水準は選択肢になりうる。特にPayPayを日常的に使う人であれば、受取設定をするだけで年0.1%分が上乗せされるため、その手間をかける価値は判断しやすいだろう。29歳以下は少ない残高で上位の金利に届く設計のため、若い世代にも使いやすい。
一方で、ポイント分を受け取るには設定が必要な点、金利とポイントで適用上限が異なる点、いずれも課税対象で変動金利である点は押さえておきたい。普通預金である以上、金利は今後の情勢で下がる可能性もあるため、当面の待機資金の置き場所として捉えるのが現実的だろう。


関連するおすすめ記事
 <PR>楽天ポイントがざくざくたまるクレジットカード知ってる?
 Amazon Mastercard/Amazon Prime Mastercard 年会費無料、アマゾンで最大2%還元!コスパ抜群のカード
 Kyash 「イマすぐ入金」で後払いが可能に。ポイントはつく?手数料、利用方法などまとめ
 ビックカメラのポイントの貯め方、使い方。楽天やpontaで貯めるのはあり?
 フランス(パリ)で使用できるクレジットカードのブランドとおすすめカードまとめ!注意点は?
- かっぱ寿司で楽天カード払い、抽選2000名に500ポイント
 スペインで使えるクレジットカードのブランドとおすすめは? 使用上の注意点も紹介!
- ソニー銀行、海外対面決済で15%還元 デビットカードの秋キャンペーン
 ANA VISA カード マイルが貯まる!電子マネーiDと楽天Edyが使える