カードローンを中心に展開してきたアイフルが、クレジットカード「aiカード」の提供を2026年10月26日から開始した。年会費無料・即時利用という手軽さの裏で、リボ払い専用・ポイントなしという一般的なカードとは大きく異なる設計になっている。
アイフルが年会費無料の「aiカード」を10月26日から提供開始
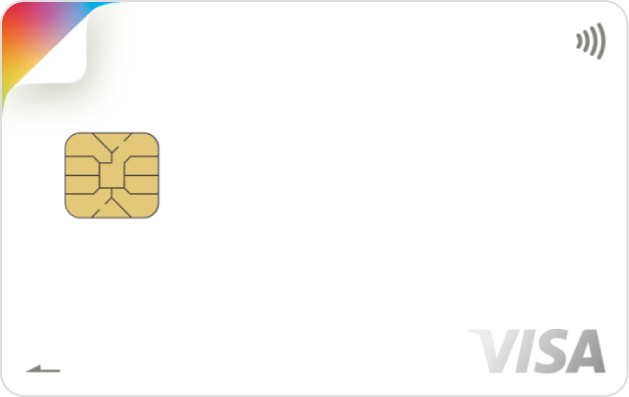
アイフル株式会社は2026年10月26日、年会費無料のクレジットカードサービス「aiカード」の提供を始めた。同社はこれまでカードローンを中心に金融サービスを展開してきたが、キャッシュレス決済の広がりを受けて、クレジットカード事業に乗り出す形だ。国際ブランドはVISAで、ショッピング利用限度額は1万円~30万円となっている。
アイフルは、ライフカードなどとともにムニノバホールディングスのグループ会社にあたる。グループ内にはすでにクレジットカード会社があるなかで、アイフル本体が発行するカードは、カードローン利用者との接点を生かした商品として位置づけられていると考えられる。
カードローンの申込手続きのなかで申し込める
aiカードの特徴のひとつが、申込の導線だ。アイフルのカードローンの申込手続きのなかでそのまま申し込めるほか、WEBからも申込を受け付ける。スマホアプリからの申込は既存会員のみが対象となる。
申込資格は「満20歳以上の定期的な収入と返済能力を有する方」とされている。20歳未満は申し込めない点に注意したい。
aiカードの基本スペック
プレスリリースで公表されたaiカードの主な条件は次のとおりだ。
| カード名称 | aiカード |
| 発行会社 | アイフル株式会社 |
| 国際ブランド | VISA |
| 年会費 | 無料 |
| お申込資格 | 満20歳以上の定期的な収入と返済能力を有する方 |
| お申込チャネル | WEBもしくはスマホアプリ(スマホアプリは既存会員のみ) |
| ショッピング利用限度額 | 1万円~30万円 |
| ポイント・キャッシュバック | なし |
| ETC・家族カード・保険付帯 | なし |
| 支払方法 | 残高スライド元利定額リボルビング払い(リボ払い専用) |
| 手数料率 | 実質年率19.8%(初回請求締め日までに該当明細を完済すると手数料無料) |
| 返済日 | 26日、27日、28日、月末、翌月3日 |
| 返済チャネル | インターネット返済、口座振替、振込み |
年会費がかからず、返済日も26日から翌月3日まで5つのパターンが用意されているなど、使い始めのハードルは低い。一方で、ポイント還元や付帯サービスは一切なく、支払方法もリボ払いに限定されている。このカードを検討するうえでは、後者の条件をどう受け止めるかが判断の分かれ目になる。
バーチャルカードで契約後すぐにネットで使える
aiカードは、契約後すぐに使えるバーチャルカード機能を備えている。カード番号などの情報はスマホアプリ上で確認でき、プラスチックカードの到着を待たずにネットショッピングなどで利用できる。急ぎでカード払いが必要な場面では便利な仕組みだ。
利用明細や請求情報もアプリ内で管理できる。リボ払いでは「いま残高がいくらあるか」「次にいくら払うか」を把握しておくことが特に重要になるため、アプリで残高を随時確認できる点は、使い方次第で手数料を抑える助けにもなる。
実店舗での利用に向けてリアルカードの発行にも対応している。バーチャルカードとリアルカードを場面によって使い分けられる。
aiカードは「リボ払い専用」、支払いの仕組みを確認
aiカードで最も注意したいのが、リボルビング払い専用のカードである点だ。一般的なクレジットカードでは、買い物の代金を翌月などに一括で支払うのが基本で、一括払いなら手数料はかからない。aiカードでは、こうした一括払いの選択肢がなく、利用分はすべてリボ払いとして扱われる。
毎月の支払額は残高に応じて決まる残高スライド方式
支払方法は「残高スライド元利定額リボルビング払い」だ。利用残高に応じて毎月の支払額が決まり、その金額のなかに元金と手数料の両方が含まれる。残高が増えれば月々の支払額も段階的に上がり、残高が減れば支払額も下がる仕組みとなっている。
アイフルは「安定した支払い額であんしん」として、毎月の支払いが原則定額で計画的に返済できる点を特徴に挙げている。確かに、高額な買い物をしても月々の支払いが急に膨らみにくいという面はある。ただし裏を返せば、月々の負担が小さく見えるぶん、残高がなかなか減らず返済期間が長引きやすい。支払額のうち手数料が占める割合は残高が大きい初期ほど高くなるため、元金の減り方が遅く感じられることもある。
実質年率19.8%の手数料が利用残高にかかる
リボ払いの手数料率は実質年率19.8%だ。手数料は利用残高に対してかかるため、残高を抱えたまま返済を続けると、そのぶん手数料の総額は膨らんでいく。
単純計算の目安として、10万円の残高に年率19.8%がかかる場合、1か月あたりの手数料はおよそ1,650円になる。実際の手数料は計算方法や返済による残高の減少で変わるが、年会費無料であっても、残高を持ち越す使い方では毎月一定のコストが発生するカードだと理解しておく必要がある。
初回請求締め日までの完済で手数料は無料
一方で、初回の請求締め日までに該当する利用明細を完済すれば、手数料は無料になる。つまり、利用後すぐに全額を返済すれば、実質的に手数料をかけずに使うことも可能だ。返済チャネルにはインターネット返済や振込みが用意されている。
ただし、この方法で手数料を避けるには、利用のたびに締め日を意識して自分で返済する手間がかかる。うっかり返済を忘れると、その利用分はリボ払いの残高として繰り越され、手数料の対象になる。具体的な締め日や全額返済の手順はプレスリリースには記載がないため、申し込む前に確認しておきたい。
ポイント還元・ETC・家族カード・保険はすべてなし
aiカードには、ポイントやキャッシュバックといった還元の仕組みがない。カード払いにすることで得られるのは、支払いの手段と後払いの機能のみだ。
ETCカード、家族カード、旅行保険などの付帯サービスも用意されていない。高速道路の料金をカードで払いたい場合や、家族とカードを分けて使いたい場合には、aiカードでは対応できない。
ショッピング利用限度額は1万円~30万円で、日常の買い物やネットショッピングには足りる一方、高額な支払いをまとめてカードで済ませる用途には向かない可能性がある。
ポイント還元のある一般的な年会費無料カードとの違い
年会費無料のクレジットカードは数多くあり、その多くは利用額に応じたポイント還元を備え、一括払いなら手数料なしで使える。こうした一般的なカードとaiカードを比べると、違いは大きく3つに整理できる。
| 比較項目 | aiカード | 一般的な年会費無料カード |
| 年会費 | 無料 | 無料のものが多い |
| 支払方法 | リボ払い専用 | 一括払いが基本(リボ・分割は任意) |
| 手数料 | 実質年率19.8%(初回請求締め日までの完済で無料) | 一括払いなら無料 |
| ポイント還元 | なし | あるものが多い |
| 付帯サービス | ETC・家族カード・保険なし | カードによって用意されている |
※「一般的な年会費無料カード」の列は傾向を示したもので、個別のカードの条件はそれぞれ異なる。
1つ目は支払方法だ。一般的なカードは一括払いを基本とし、リボ払いは利用者が自ら選ぶオプションという位置づけが多い。aiカードはその逆で、リボ払いが前提となり、手数料を避けるには自分で早めに完済する必要がある。
2つ目は還元の有無だ。ポイント還元のあるカードなら、同じ金額を使っても多少の見返りが得られるが、aiカードではカード払いによる還元は発生しない。
3つ目は付帯サービスで、ETCや家族カードを必要とする場合は、別のカードを持つ必要がある。年会費が無料という点は共通していても、カードとしての使い勝手は大きく異なると言える。
aiカードを検討するときに確認したいポイント
aiカードの強みは、アイフルのカードローンの申込と一体で手続きでき、契約後すぐにバーチャルカードで使い始められる点にある。すでにアイフルを利用していて、借入とカード利用をひとつのアプリでまとめて管理したい人には、選択肢のひとつになり得る。
一方で、ポイントを貯めたい人や、一括払いで手数料をかけずにカードを使いたい人にとっては、メリットを感じにくい設計だ。初回請求締め日までに完済すれば手数料は無料になるものの、それを毎回自分で管理できるかどうかが、このカードを使ううえでの前提となる。
リボ払いは月々の負担が見えにくく、残高が積み上がっても気づきにくい支払方法でもある。申し込む前に、毎月どのくらいの金額を使い、どのタイミングで返済するのかを具体的に想定しておくとよいだろう。年会費無料という言葉だけで判断せず、手数料と還元の有無を含めた「使ったときの総コスト」で比べることが大切だ。


関連するおすすめ記事
 <PR>楽天ポイントがざくざくたまるクレジットカード知ってる?
 セゾンパール・アメリカン・エキスプレスカード 年会費無料、QUICPay利用で2%還元!対象店で5%オフ【セゾンパールアメックス】
 Bizプリカカード 経費清算を効率化する法人向けプリペイドカード
 「Olive Infinite」が5月26日より提供開始、Visa最上位ランクとクレカ積立6%還元を一体化
- Squareとは?実店舗オーナーが知っておくべき機能・手数料・導入の流れ
 キャッシングができるクレジットカードおすすめ5選!急な出費に備えよう!
- 串カツ田中で使えるクレジットカード、スマホ決済、電子マネー、キャッシュレス決済まとめ
- 三井住友カードのこどもNISA特典、Olive5万円利用で5,000円相当
- 大人の休日倶楽部ミドルカード JR東日本・JR北海道の切符が5%割引!旅行好きの50代におすすめのカード