スマートバンクの家計管理アプリ「ワンバンク」が、アプリ内にお金を置いておくだけで毎月ボーナス残高がもらえる「もらえるポケット」を2026年10月1日から正式提供する。正式リリースを記念して、2027年3月31日までは全ユーザーの還元率が年2.5%相当になる。
ワンバンク「もらえるポケット」が10月1日から正式サービスに
株式会社スマートバンクが運営する家計管理アプリ「ワンバンク」(旧名称:B/43)は、2026年10月1日より「もらえるポケット」を正式サービスとして提供開始する。アプリ内の専用ポケットにお金を入れておくと、前月の平均残高に応じた金額が毎月ボーナス残高として受け取れる機能だ。
この機能は2026年9月初旬から一部ユーザー向けに先行公開されていた。同社によると、先行利用したユーザーには、毎月発生する支払いの資金を引き落としまでの間ポケットに置いておくといった、日常の支払いに回すお金を「増やす」使い方が見られたという。今回の正式提供はこうした利用実態を踏まえたものである。
対象はワンバンク マイカード・ペアカードの全ユーザーで、個人用のマイアカウントでも、パートナーと共有するペアアカウントでも利用できる。ワンバンクはVisaプリペイドカードと家計簿機能を組み合わせたアプリで、2021年4月のリリース以降、累計ダウンロードは200万件に達している。
年2.5%相当は2027年3月31日まで、その後は通常の年2.0%相当に戻る
もらえるポケットの通常の還元率は年2.0%相当である。正式リリース記念のキャンペーンとして、2026年10月1日から2027年3月31日までは、対象となるすべてのユーザーに年2.5%相当が自動で適用される。エントリーなどの手続きは求められていない。
| 対象者 | ワンバンク マイカード・ペアカードの全ユーザー |
| 通常の還元率 | 年2.0%相当 |
| キャンペーン中の還元率 | 年2.5%相当(全ユーザー一律) |
| 残高の集計期間 | 2026年10月1日(木)0:00〜2027年3月31日(水)23:59 |
| 付与日 | 2026年11月〜2027年4月の毎月1日 |
| 対象残高 | キャンペーン開始前から保有している残高を含む、もらえるポケット内のすべての残高 |
| 100万円超の扱い | 保有残高の合計が100万円を超える場合、超過分はワンバンクポイントで付与 |
集計は10月1日から、付与は翌月1日から始まる
キャンペーンの残高集計期間は2026年10月1日0:00から2027年3月31日23:59までで、ボーナス残高の付与日は2026年11月から2027年4月までの毎月1日となる。前月分の平均残高をもとに翌月1日に付与される仕組みのため、10月に置いたお金に対する初回の受け取りは11月1日になる。
先行利用者の残高もそのまま対象
キャンペーン開始前からポケットに入れていた残高も含め、もらえるポケット内のすべての残高が年2.5%相当の対象になる。リリースでは「現在2.5%の方は条件変更なし」とされており、先行公開の段階で還元率がユーザーによって異なっていたことがうかがえる。今回のキャンペーンで、半年間は全員の条件がそろう形だ。
2027年4月1日以降はすべて年2.0%相当に
キャンペーン終了後の2027年4月1日以降は、すべてのもらえるポケットが通常の年2.0%相当に戻る。キャンペーン期間を延長する場合は事前に告知するとしている。年2.5%相当は半年間限定の上乗せであり、長期で使う前提なら年2.0%相当を基準に考えておくのが現実的だろう。
利息ではなく「ボーナス残高」として毎月もらえる仕組み
もらえるポケットで受け取れるのは、銀行預金の利息ではなく、ワンバンクのボーナス残高である。リリースでも「金利」ではなく「還元率」「年2.5%相当」という表現が使われている。運営元のスマートバンクは銀行ではなく、資金移動業者(関東財務局長第00084号)および前払式支払手段の発行者(関東財務局長 第00782号)として登録された事業者だ。
前月の平均残高をもとに計算される
付与額は、前月の平均残高に応じて決まる。月末時点の残高だけでなく、月を通じてどれだけのお金を置いていたかが反映される計算だ。支払いのために月の途中でお金を引き出すと、その分平均残高は下がる。
編集部による単純計算の目安(公式の試算ではない)として、10万円を年2.5%相当で半年間置き続けた場合、受け取れる残高はおおむね1,250円相当になる。同じ10万円を通常の年2.0%相当で1年間置いた場合は2,000円相当だ(いずれも後述の付与分の再計算による上乗せを含まない概算)。
受け取った残高も翌月以降の計算対象に含まれる
付与されたボーナス残高も、翌月以降の付与額の計算対象に含まれる。受け取った分をポケットに置いたままにしておけば、その分も次の計算の元本に加わる、いわば複利に近い形で増えていく。
保有残高100万円超の部分はワンバンクポイントで付与
該当アカウントの保有残高が合計100万円を超える場合、超過分はワンバンクポイントで付与される。ワンバンクポイントはワンバンクの残高に交換できるポイントで、リリースでは交換レートを「100ポイント=1円相当」としている。有効期間はポイント残高が最後に増減した日から180日間のため、放置すると失効する可能性がある点に注意したい。大きな金額を置くことを考えている人は、100万円を超える部分の扱いを把握しておく必要がある。
受け取った残高は現金で引き出せず、ワンバンクカードでの支払いに使う
受け取ったボーナス残高は、カード残高に移すことでワンバンクカードでの日々の買い物などに使える。一方で、現金として引き出すことはできない。銀行預金の利息のように自由に使えるお金として受け取れるわけではなく、ワンバンクカードで支払うことが前提の特典である。
ワンバンクカードはVisaプリペイドカードのため、Visaが使える店舗やオンラインサービスであれば支払いに回しやすい。ただし、ふだんの支払いの大半を別のクレジットカードやQRコード決済で済ませている人にとっては、受け取った残高の使い道が限られる。自分の生活でワンバンクカードを使う場面がどの程度あるかが、この機能の実質的な価値を左右すると考えられる。
また、株式や投資信託のように値動きすることはなく、置いた金額が減ることはないと同社は説明している。価格変動のリスクを取らずに残高を増やせる点は、投資に抵抗がある人にとってわかりやすい特徴だ。
アプリの「貯金」タブから入金するだけで始められる
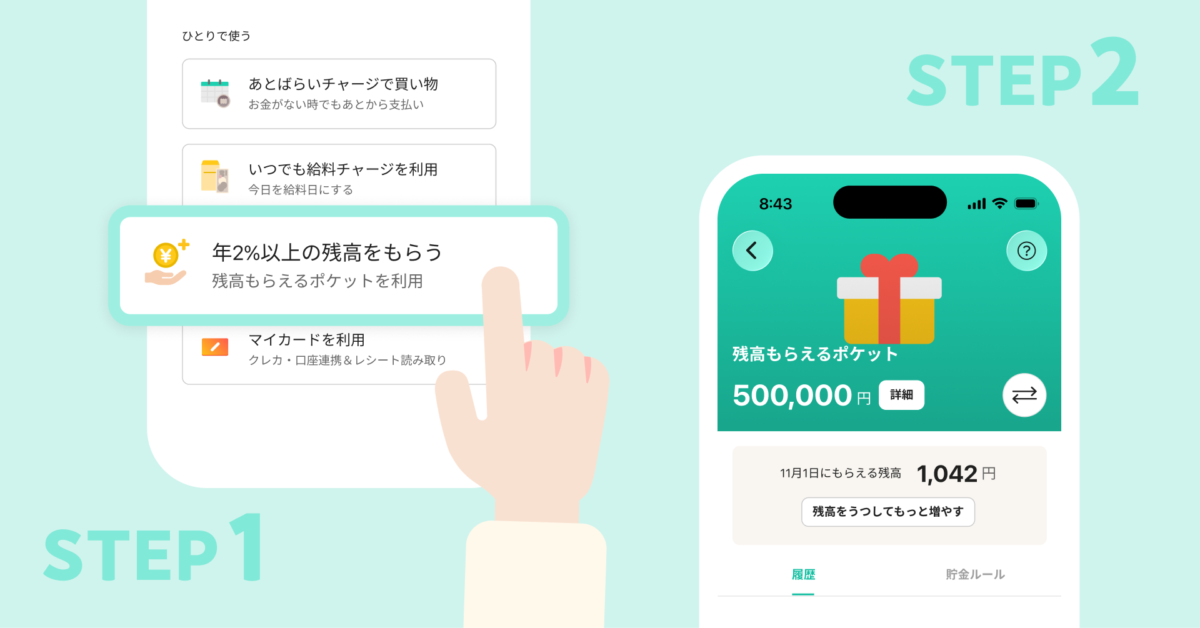
利用方法は、ワンバンクアプリの「貯金」タブにある「残高もらえるポケット」に希望する金額を入金するだけである。これから新規登録する場合も、次の3ステップで使い始められる。
- アプリの新規登録時に、利用目的から「年2%以上の残高をもらう」を選択する
- 会員登録や入金口座の連携など、基本の設定を行う
- 「もらえるポケット」に希望する金額を入金する
固定費の支払い待ちの資金を置いておく使い方を想定
同社が例に挙げる利用シーンは、いずれも「いずれ支払いに使うお金」を、使うまでの間ポケットに置いておくというものだ。
- 光熱費や保険料など毎月発生する支払いの資金を、支払うまでの間もらえるポケットに置いておく
- これまで別のサービスに置いていたお金をワンバンクにまとめ、支払いのたびに資金を移し替える手間を減らす
- 既存の「ポケット」機能で旅行や推し活など目的別に取り分けておいたお金を、もらえるポケットに移して増やす
ワンバンクで毎月の固定費を支払った実績のある支払先は、公式サイトの固定費ページで公開されている。固定費をワンバンクカードで払えるのであれば、引き落としまでの資金をポケットに置き、受け取った残高もそのまま支払いに回すという流れがアプリ内で完結する。「貯める・増やす・支払う」を一つのアプリにまとめるという同社の狙いは、この使い方に表れている。
ワンバンクカードで支払いを完結できる人ほど恩恵を受けやすい
もらえるポケットが特に合いそうなのは、すでにワンバンクで家計管理をしていて、日々の買い物や固定費の支払いにワンバンクカードを使っている人だ。支払い前の資金を置いておくだけで、手間をかけずにボーナス残高を受け取れる。ペアカードで家計を共有しているカップルや家族にとっても、共同の生活費を置いておく先として使いやすいだろう。
一方で、受け取った残高は現金化できず、使い道がワンバンクカードでの支払いに限られる。ふだん別の決済手段を中心に使っている人は、年2.5%相当という数字だけでなく、受け取った残高を無理なく使い切れるかどうかを含めて判断したい。また年2.5%相当は2027年3月31日までの期間限定で、その後は年2.0%相当に戻ること、保有残高の合計が100万円を超える部分は有効期間のあるポイントでの付与になることも、使い始める前に押さえておきたいポイントである。


関連するおすすめ記事
 <PR>楽天ポイントがざくざくたまるクレジットカード知ってる?
 UQ mobile月660円割引、au PAYゴールドカードで14カ月目以降も継続
 後払いアプリ「atone」が「デリズ」で利用可能に!Amazon Payにも対応!
 JCBカード Wの審査に落ちないために知っておくべき3つのこと!
- <追記あり>Kyashで残高に1%付与がスゴイ!付与条件と上限に注意
- 熊野古道アクセスの龍神バス、タッチ決済「クレカ乗車」を9月19日開始
 デルタスカイマイル アメックス・ゴールドがスマホ補償など特典追加・変更
 アメックスビジネスゴールドの審査、恐るるなかれ!設立後すぐに作成された事例も
 三井住友カードが「UVERworld VISAカード」の発行を開始。ポイントに応じたオリジナルグッズとの交換もできるクレジットカード!