PayPayとPayPay銀行は2026年11月11日、PayPay銀行の普通預金口座とPayPay残高の間のチャージ・出金を自動化する新機能「PayPay残高連携」の提供開始を発表した。支払いや送金のたびに足りない分だけを銀行口座から補い、使わなかったお金は銀行に戻して利息を受け取れる仕組みだ。
PayPay残高連携が11月11日から順次スタート、銀行口座とPayPay残高を自動でつなぐ
PayPay残高連携は、PayPayアプリとPayPay銀行の普通預金口座の間でお金の出し入れを自動化する機能だ。提供元はPayPay株式会社で、特許出願中の仕組みとされている。11月11日から順次提供が始まり、11月中旬をめどにすべての対象ユーザーへの提供を完了する予定だ。
機能は大きく2つに分かれる。1つは、支払いや個人間送金の際にPayPay残高が足りなければ、PayPay銀行の口座から不足分だけを1円単位で自動チャージする機能。もう1つは、PayPayに残っているPayPayマネーを1日1回、PayPay銀行の普通預金口座へ自動で出金する機能だ。
一言でまとめると、「PayPay残高は財布、PayPay銀行は貯金箱」という役割分担を自動で回してくれる機能といえる。これまでのように「足りなくならないよう多めにチャージしておく」必要がなくなり、使う予定のないお金は銀行側で金利を受け取りながら待機させておける。
| 機能名 | PayPay残高連携 |
| 提供開始 | 2026年11月11日から順次(11月中旬をめどに全対象ユーザーへ提供完了予定) |
| 連携先 | PayPay銀行の普通預金口座 |
| 自動チャージ | 支払い・個人間送金で残高が不足した際、不足分のみを1円単位でチャージ |
| 自動出金 | 保有するPayPayマネーを1日1回PayPay銀行へ出金(出金手数料無料) |
| ポイント | PayPay残高連携による決済はPayPayステップの対象、PayPayポイント0.5%付与 |
| 預金金利 | 普通預金金利 最大年0.7%(税引後 年0.55%)+PayPayポイント年0.1%(税引後 年0.07%) |
| 対象外 | PayPayマネー(給与)、PayPayマネーライト |
オートチャージとの違いは「不足分だけ、1円単位」でチャージする点
PayPayにはもともと、残高が減ったときに自動で入金する「オートチャージ」がある。今回のPayPay残高連携の自動チャージは、似た名前だが考え方が大きく異なる。PayPayが公表した比較図は次のとおりだ。
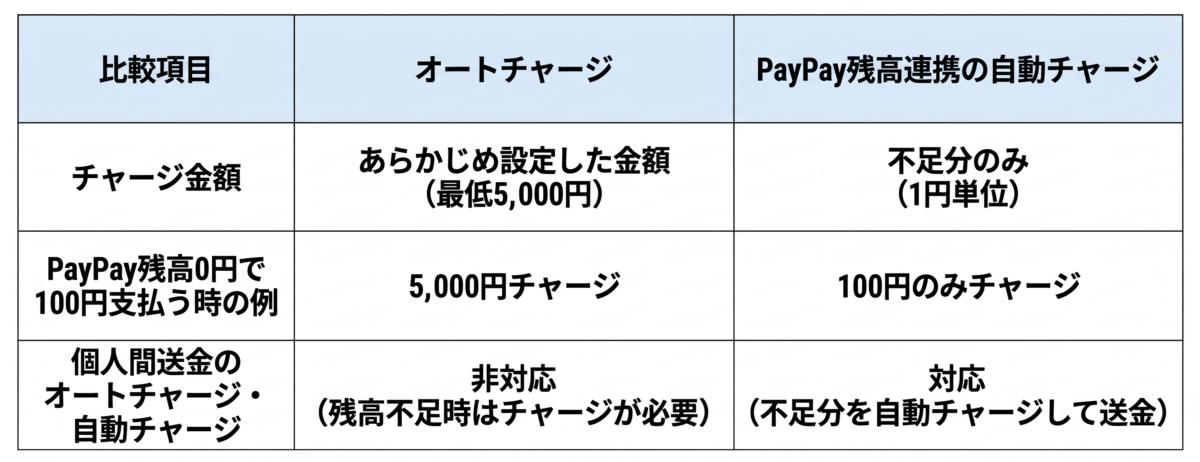
残高0円で100円払うと、オートチャージは5,000円、残高連携は100円だけ
従来のオートチャージは、あらかじめ設定した金額をまとめてチャージする仕組みで、チャージ額は最低5,000円だ。PayPay残高が0円の状態で100円の買い物をすると、5,000円がチャージされ、支払い後も4,900円がPayPay残高に残る。
PayPay残高連携の場合、同じ100円の支払いでチャージされるのは100円のみだ。PayPay残高に余分なお金が積み上がらないため、「チャージしたものの使い切れずに残高が眠っている」状態を避けやすい。
個人間送金でも足りない分を自動で補える
もう1つの大きな違いは個人間送金への対応だ。オートチャージは個人間送金には対応しておらず、残高が足りなければ送金前に手動でチャージする必要があった。PayPay残高連携では、送金時に不足している分を自動チャージしてそのまま送金できる。割り勘の精算など、急にPayPayで送る必要が出たときに手間が減る。
銀行口座からの自動チャージでもPayPayステップの対象
PayPay残高連携による決済は、PayPayの特典プログラム「PayPayステップ」の対象となり、PayPayポイント0.5%が付与される。銀行口座からその都度補う形になっても、ポイント付与の面で不利にならない点は押さえておきたい。なお、PayPayステップの特典として付与されるのは通常のPayPayポイントだ。
| 比較項目 | オートチャージ | PayPay残高連携の自動チャージ |
| チャージ金額 | あらかじめ設定した金額(最低5,000円) | 不足分のみ(1円単位) |
| PayPay残高0円で100円支払う時の例 | 5,000円チャージ | 100円のみチャージ |
| 個人間送金のオートチャージ・自動チャージ | 非対応(残高不足時はチャージが必要) | 対応(不足分を自動チャージして送金) |
使わなかったPayPayマネーは毎日PayPay銀行へ自動出金される
PayPay残高連携のもう1つの柱が自動出金だ。設定すると、PayPayに保有しているPayPayマネーが1日1回、PayPay銀行の普通預金口座へ自動で出金される。出金手数料は無料だ。
毎日24時時点の残高が対象、送金で受け取ったお金も含まれる
自動出金の対象は、毎日24時の時点でPayPayマネーを保有しているユーザーで、24時以降に順次払い出し処理が行われる。処理件数によっては時間がかかる場合があり、実際に出金されるのは処理が実行された時点で保有しているPayPayマネーだ。
対象になるのは、個人間送金で受け取ったお金や、他の銀行口座・ATMなどからチャージしたもののその日のうちに使わなかったPayPayマネーだ。つまり、友人から送金で受け取ったお金も、翌日以降はPayPay銀行の預金として扱われることになる。
PayPay残高で予算管理している人は挙動の変化に注意
この仕組みは「PayPay残高に置きっぱなしにしない」ことを前提にしている。そのため、例えば1週間分の食費をPayPayにチャージしておき、残高を見ながらやりくりするような使い方をしている人にとっては、チャージした翌日には残高が銀行へ戻ってしまうことになる。支払い時には不足分が自動チャージされるので決済自体には困らないが、「PayPay残高=使ってよいお金」という管理方法は成り立たなくなる点を理解しておきたい。
なお、PayPay残高連携を設定していないユーザーのPayPayマネーは自動出金されない。従来どおりの使い方を続けたい人は、設定しなければ何も変わらない。
自動出金された預金は普通預金金利最大年0.7%、ポイント年0.1%の対象に
PayPay銀行へ自動出金されたお金は、PayPay銀行の円普通預金として、同行の特典プログラム「ステップアップ円預金」の対象になる。適用される普通預金金利は最大年0.7%(税引後 年0.55%)だ。
さらに、金利とは別に受取設定をすることでPayPayポイントが年0.1%(税引後 年0.07%)分、毎月付与される。金利とポイントを合わせると、最大年0.8%相当(税引前)となる。
| 項目 | 税引前 | 税引後 |
| 普通預金金利(最大) | 年0.7% | 年0.55% |
| PayPayポイント | 年0.1% | 年0.07% |
| 合計(最大) | 年0.8%相当 | 年0.62%相当 |
単純計算で、10万円を1年間PayPay銀行に置いた場合、最大の条件が適用されれば税引前で金利700円とポイント100円相当、税引後では金利550円とポイント70円相当になる。PayPay残高にチャージしたまま置いておけば利息はつかないため、待機資金を銀行側に寄せるだけで差が出る構造だ。
「最大年0.7%」には条件があり、通常金利部分は最終残高1万円以上が必要
年0.7%はあくまで「最大」の数値であり、誰にでも一律に適用されるわけではない。今回のプレスリリースでは、ステップアップ円預金で最大金利に到達するための条件の詳細までは示されていない。
明記されている条件としては、各金利に含まれる年0.40%の通常金利部分は、当日の最終残高が1万円以上の日のみ適用対象になる。PayPay残高連携で日々のお金が出入りする口座の場合、残高が1万円を下回る日があると、その日は通常金利が適用されない点に注意が必要だ。
上限額・税金・変動金利の扱い
ステップアップ円預金の特別金利が適用されるのは1,000万円までで、それを超える残高分には年0.50%(税引後 年0.39%)が適用される。ポイントの年0.1%は預金残高500万円が適用上限だ。金利とポイントはいずれも円普通預金の月中平均残高に対して適用される。
また、利息・ポイントには20.315%の税金がかかる。普通預金金利は変動金利で、金利・付与率は金利情勢などにより見直しが行われるとされている。現在の年0.7%が将来にわたって続くとは限らない。
PayPayマネーライト・給与は対象外、口座残高不足なら決済エラー
便利な機能だが、いくつかの制約もある。設定前に確認しておきたいのは次の3点だ。
PayPayマネー(給与)とPayPayマネーライトは対象外
PayPay残高連携の対象はPayPayマネーで、給与デジタル払いで受け取るPayPayマネー(給与)と、PayPayマネーライトは本機能の対象外となる。これらの残高は自動出金されないため、PayPay残高がゼロになるわけではない点を覚えておきたい。
PayPay銀行の口座残高が足りないと決済エラーになる
自動チャージの原資はPayPay銀行の普通預金口座だ。口座残高が不足して自動チャージができない場合、支払いは決済エラーとなる。PayPay残高連携を使うなら、PayPay銀行の口座にある程度の残高を確保しておくことが前提になる。エラーになった場合は、PayPay銀行口座へ入金するか、他のチャージ方法・支払い方法を使う必要がある。
全ユーザーへの提供完了は11月中旬めど
提供は11月11日から順次行われ、11月中旬をめどにすべての対象ユーザーへの提供を完了する予定だ。発表直後にアプリで見当たらない場合でも、順次提供の途中である可能性がある。
設定の前提は本人確認・PayPay銀行口座・アプリ連携、手順は6タップ
PayPay残高連携を使うには、事前に次の3つの準備をしておくと設定がスムーズだ。
- PayPayでの本人確認
- PayPay銀行の口座開設
- PayPay銀行をPayPayアプリに連携(連携すると、同時にチャージ用口座の登録も完了する)
事前準備が済んでいない場合も、設定画面の途中で手続きが可能とされている。準備が整っていれば、設定は6タップで完了する。
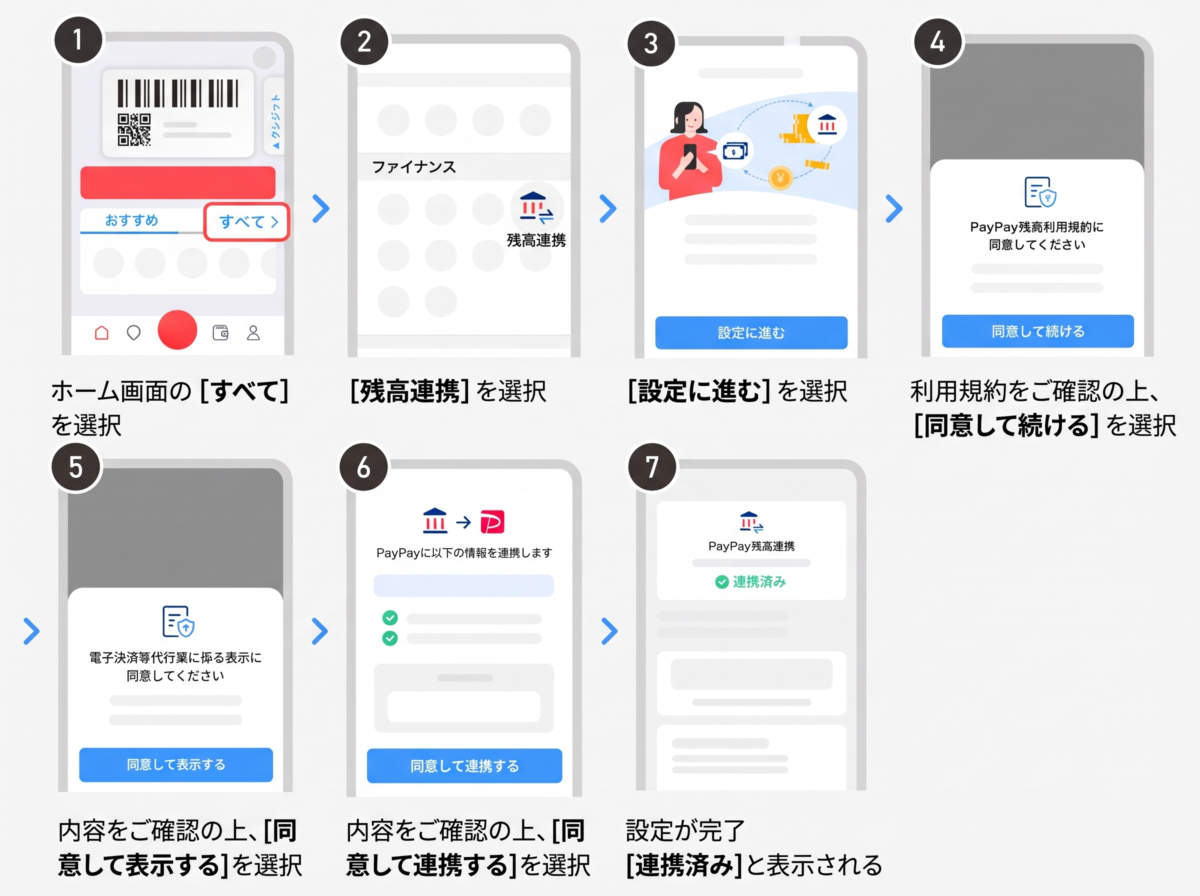
具体的には、PayPayアプリのホーム画面で「すべて」を選び、ファイナンスの項目にある「残高連携」をタップする。「設定に進む」を選んだあと、PayPay残高利用規約、電子決済等代行業に係る表示の内容を確認してそれぞれ同意し、「同意して連携する」を選ぶと設定が完了する。設定後は「連携済み」と表示される。
PayPay残高連携が合う人、合わない人
PayPay残高連携が特に合うのは、すでにPayPay銀行の口座を持っていて、PayPayを日常的に使っている人だ。オートチャージで5,000円単位のチャージをしていた人なら、PayPay残高に余っていたお金をPayPay銀行に寄せて金利とポイントの対象にでき、手間を増やさずに待機資金の置き場所を変えられる。個人間送金で受け取ったお金を自動で預金に回したい人にも向いている。
一方で、PayPay残高そのものを予算の枠として使っている人や、PayPay銀行の口座残高を少なめに管理している人は、残高が毎日銀行へ戻る挙動や、口座残高不足による決済エラーに戸惑う可能性がある。設定しなければ従来どおり使えるため、自分のお金の管理方法と照らし合わせて判断するとよいだろう。
PayPay銀行をめぐっては、2026年5月に同行社長がPayPayをチャージ不要で使える仕組みづくりに意欲を示したと報じられていた。今回のPayPay残高連携は、「チャージ」という手間を利用者の意識から消していく流れの具体的な一歩とみられる。PayPayとPayPay銀行は今後も連携を強化し、PayPayアプリを起点とした資金管理サービスの提供に取り組むとしている。


関連するおすすめ記事
 <PR>楽天ポイントがざくざくたまるクレジットカード知ってる?
 PayPayの日用品モールが11月30日で終了、注文は11月20日まで
- 焼肉きんぐPayPay最大10%、18〜20時台は10%対象外で平日のみ5%
- CHARGESPOTでPayPayスクラッチ、未利用者限定で最大全額還元
- PayPay12月の自治体施策、最大25%還元と居住地不問の商品券も
- PayPay海外スクラッチくじ、12月からポイントのみ払いは対象外に
- セブンとPayPayの提携策が11月始動、毎月最大3%クーポンや半額特典
- エクスペディアがPayPay決済に対応、ホテル予約で最大20%還元
- PayPay本人確認、マイナンバーカードと免許証の撮影申請が11月上旬に廃止